Conciliación bancaria para negocios pequeños, paso a paso
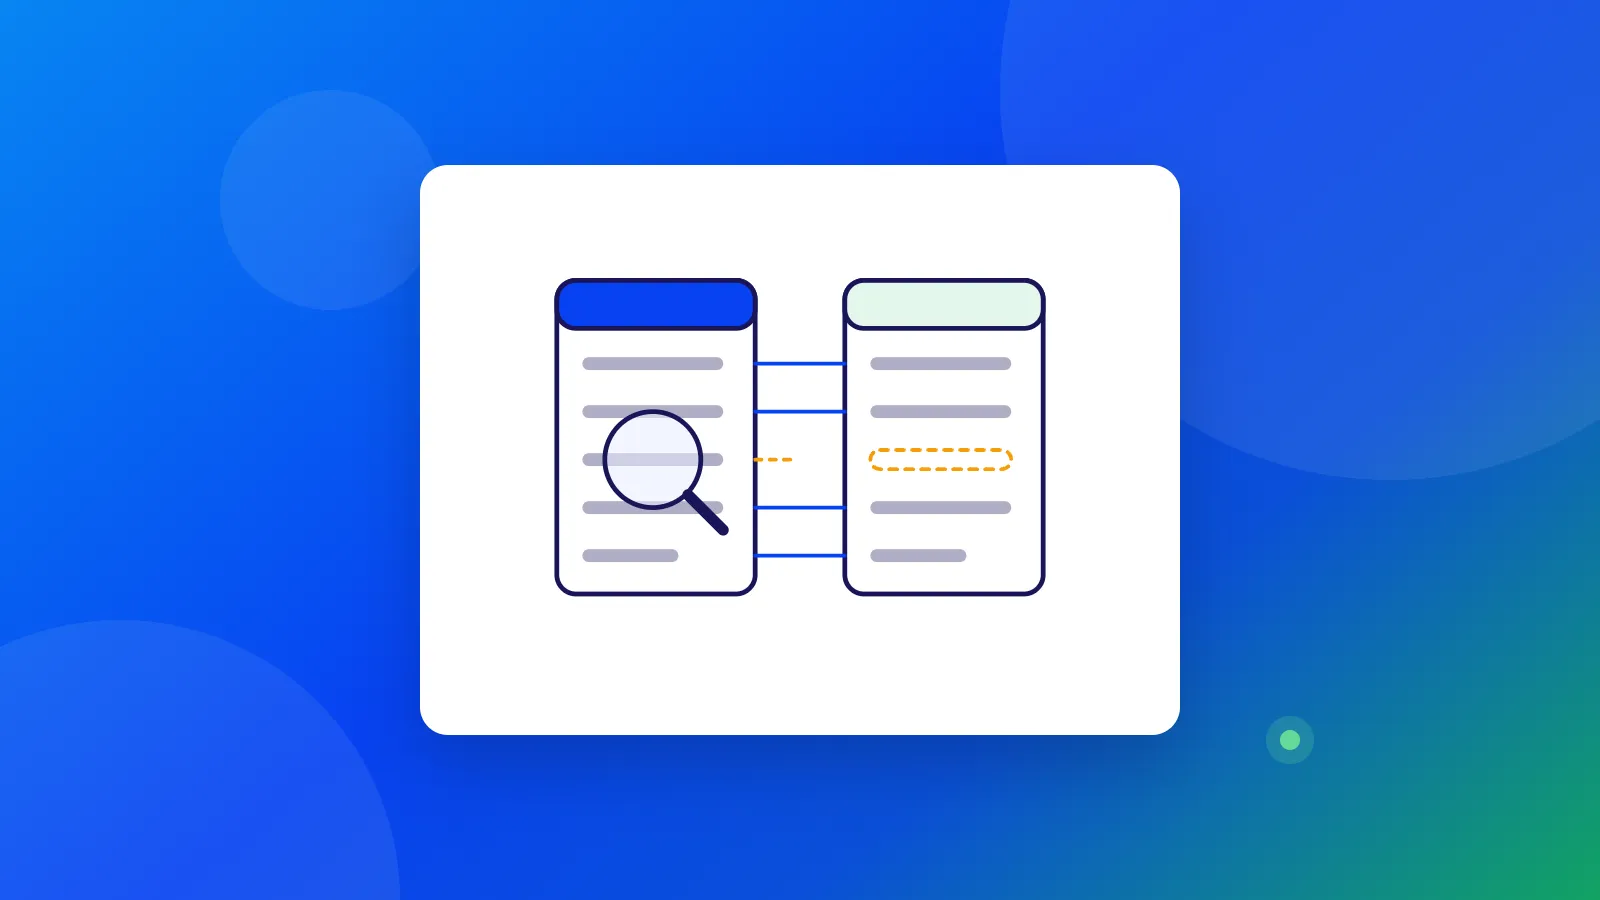
La conciliación bancaria suena a tarea de contador, pero en un negocio pequeño es algo más simple: revisar que lo que dice tu banco coincida con lo que vendiste, y explicar lo que no coincide. Te contamos qué es, cada cuánto hacerla y cómo hacerla paso a paso, aunque no seas contador.
Qué es, en palabras simples
Conciliar es comparar los saldos y los movimientos de tu extracto con tus propios registros, línea por línea, y explicar cada diferencia. No se trata de cambiar una cifra hasta que cuadre: se trata de saber por qué no cuadra.
Ojo con una confusión común: que la plata esté en la cuenta no te dice qué venta pagó. Esa diferencia la explicamos en conciliar no es liquidar.
Cada cuánto
Como mínimo, una vez al mes, cuando llega el extracto. Si recibes muchas transferencias al día, mejor cada semana: una diferencia de ayer se encuentra en minutos; una de hace tres semanas, casi nunca.
Paso a paso
Reúne lo del periodo: el extracto del banco y tus registros de ventas y gastos de las mismas fechas.
Compara línea por línea las entradas y las salidas.
Marca lo que no coincide y clasifícalo: un pago que no registraste, una venta que nunca se pagó, un cobro del banco, un movimiento personal.
Corrige tus registros con lo que encontraste.
Deja el resumen con sus soportes, para tu contador y para el mes siguiente.
Las diferencias más comunes en un negocio pequeño
Transferencias sin nombre ni referencia: la plata está, pero no sabes de quién es.
Ventas "pagadas" con un pantallazo que nunca se reflejó en el banco.
Cobros del banco, como la cuota de manejo o el 4 x 1.000.
Plata personal mezclada con la del negocio.
Fechas de corte: un pago del último día que el banco registra al día siguiente.
Cómo se vuelve fácil
La conciliación se vuelve corta cuando cada pago llega con su información:
Cada cobro por Bre-B con Firux trae el nombre de quien pagó, su banco y la referencia de la venta, como contamos en quién te pagó y desde qué banco.
Tus ventas, gastos y fiado en el mismo lugar donde cobras, con el cierre de caja y el export para tu contador. Lo explicamos en la contabilidad del negocio.
Si tu contador usa un software contable, tus ventas pueden llegar allá, como contamos en conectar tus ventas con tu software contable.
No reemplaza a tu contador: le entrega todo ordenado. Y para lo que Bre-B cambia en tus impuestos, lee Bre-B y la DIAN. La guía completa está en Bre-B para negocios.
Fuentes
Preguntas frecuentes
¿Cada cuánto debo conciliar?
¿Necesito ser contador para conciliar?
¿Qué hago con una transferencia sin nombre?
Jeferson Hernández · CEO y fundador de Firux Pay
Fundador y CEO de Firux Pay, la plataforma de cobros por Bre-B para negocios en Colombia. Trabaja con comercios que quieren cobrar sin datáfono, con la plata en segundos y sin miedo al pantallazo falso.
Recibe el resumen del blog
Un correo los martes, solo las semanas en que publicamos algo nuevo. Te das de baja con un clic.